|
 |
|

| 신규 이전등록 |
비사업용 승용자동차 |
과세표준액 × 5 % |
| 비사업용 승합자동차 화물자동차 |
과세표준액 × 3 % |
| 경승용/승합/화물자동차(배기량800CC이하) |
과세표준액 × 2 % |
| 사업용 자동차 |
과세표준액 × 2 % |
| 기타 |
저당권 설정 |
채권금액 × 0.2 % |
| 변경등록, 말소등록, 저당권해지등록 |
매건당 7,500원 |
 과세표준액 × 2 %(지방세법 제112조) 
| 등록세 |
| ㆍ |
자동차에 대한 등록세의 과세표준은 등록 당시의 가액으로 하되 등록자의 신고에 의합니다.
다만, 신고가 없거나 신고액이 시가표준액에 미달할 때에는 시가표준액을 과세표준으로 하며, 사실상의 취득가액이 입증되는 경우에는 사실상의 취득가액을 과세표준으로 하고 있습니다. |
| ㆍ |
등록세는 특별시세 광역시세 도세의 보통세로 분류됩니다(지방세법 제6조). |
|
 |
참조 : 지방세법 제130조(과세표준), 제132조의2(자동차등록의 세율) |
|
| 취득세 |
| ㆍ |
취득세의 과세표준은 취득당시의 가액으로 합니다. 다만, 연부로 취득하는 경우에는 연부금액으로 합니다. |
| ㆍ |
위의 규정에 의한 취득당시의 가액은 취득자가 신고한 가액에 의합니다.
다만, 신고 또는 신고가액의 표시가 없거나 그 신고가액이 대통령령으로 정하는 시가표준액에 미달하는 때에는 그 시가표준액에 의합니다(지방세법 제111조). |
|
| ㆍ |
취득가액이 50만원이하인 때에는 취득세를 부과하지 아니합니다(지방세법 제113조). |
|
| ㆍ취득세는 특별시세 광역시세 도세의 보통세로 분류됩니다(지방세법 제6조). |
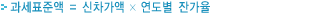
| - |
신차는 판매가격과 공급가격 중 과표는 공급가격으로 산출한다.
그러나 등록관청에 따라 판매가격으로 산출하는 곳도 있다. |
| - |
공급가격은 기본 차대금으로 옵션이 포함되지 않은 가격이며 판매가격이란 옵션이 포함된 가격이다. |

| 차종 |
용도 |
내용 연수 |
경과 연수 |
| 1년 미만 |
1년 |
2년 |
3년 |
4년 |
5년 |
6년 |
7년 |
8년 |
| 승용차 |
비영업용 |
6년 |
0.787 |
0.681 |
0.464 |
0.316 |
0.215 |
0.147 |
0.1 |
0.1 |
0.1 |
| 영업용 |
4년 |
0.708 |
0.562 |
0.316 |
0.178 |
0.1 |
0.1 |
0.1 |
0.1 |
0.1 |
| 승합차 |
비영업용 |
8년 |
0.833 |
0.750 |
0.562 |
0.422 |
0.316 |
0.237 |
0.178 |
0.133 |
0.1 |
| 영업용 |
6년 |
0.787 |
0.681 |
0.464 |
0.316 |
0.215 |
0.147 |
0.1 |
0.1 |
0.1 |
| 화물차 |
비영업용
영업용 |
6년 |
0.787 |
0.681 |
0.464 |
0.316 |
0.215 |
0.147 |
0.1 |
0.1 |
0.1 |
|
|
|
|
|
|